2025年资产控股行业政策法规调整要点与应对策略
2025年,资产控股行业的政策风向标已悄然转向。从年初发布的《关于进一步规范产业并购重组市场行为的若干意见》到年中酝酿的《商业地产REITs扩围试点方案(征求意见稿)》,监管层释放的信号非常明确:**资产控股**的底层逻辑正从“规模驱动”转向“效率与合规双轮驱动”。对于像建久世纪这样的综合型资产控股集团而言,这不仅是一次规则重读,更是一场运营模式的深度重置。
行业现状:旧地图找不到新大陆
过去几年,依靠高杠杆和资产增值预期跑马圈地的时代已经终结。2024年末的行业数据显示,头部资产控股企业的平均资产负债率虽然回落至62%左右,但**投融资管理**的精细化程度却远未跟上政策迭代的速度。尤其是“三道红线”的延伸版本覆盖到非上市类控股平台后,表外负债、明股实债等灰色操作空间被急剧压缩。与此同时,**项目并购**的审核周期拉长,对标的资产的现金流真实性核查要求几乎到了“穿透式”的程度,这让许多习惯于“快进快出”的操盘手感到前所未有的压力。
核心应对:从“交易思维”转向“运营思维”
面对新规,建久世纪资产控股有限公司在内部推演中得出的结论是:未来的**资本运营**必须建立在可预测的经常性收益之上。具体到操作层面,我们梳理了三条关键路径。
- 重构投融资管理模型:将原先依赖抵押物估值的静态风控,升级为动态现金流压力测试系统,至少覆盖12个月的极端情景模拟。新规下,监管对“投资性房地产公允价值变动”计入利润表的审核将更加严苛,这倒逼企业必须用真实租金回报率说话。
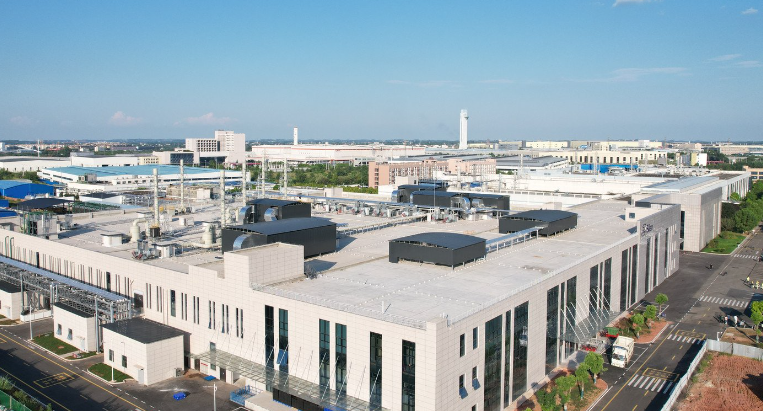
- 项目并购的“逆向尽调”:除了常规的法律与财务尽调,2025年的重点应该放在标的企业的“合规历史遗留问题”上。特别是涉及**商业地产**的并购,需要逐一核验土地增值税清算风险、历史违建整改情况,以及租赁合同中的“背靠背”条款是否合规。
这套组合拳的核心,是将合规成本前置化为战略成本,而非事后风险。以我们近期操作的一个长三角**商业地产**并购案为例,通过提前介入标的项目的能源管理合同重签,仅此一项就降低了约7%的年度运营能耗支出,直接提升了资产包在监管眼中的“健康度”。
选型指南:2025年的工具箱怎么选?
对于同业机构而言,选择适合新监管语境的工具与合作伙伴,比盲目调整组织架构更重要。这里有三点不成熟的建议供参考:
- 放弃那些承诺“包过会”的通道型中介,转而寻找具备**资产控股**行业深度认知的税务与法律复合型顾问团队。
- 在信息化系统选型上,优先考虑能够实现“业务-财务-合规”数据打通的平台。新规要求投融资管理数据需按月向监管报备,手工台账模式将彻底失效。
- 对于商业地产存量项目,尽早引入绿色建筑认证与智慧楼宇管理系统。这不仅是ESG要求,更是未来申请公募REITs退出的硬性加分项。
展望2025年下半年至2026年,资产控股行业的政策红利将集中在“存量资产盘活”与“并购重组专业化”两个赛道。那些能够提前完成**资本运营**模式转型、将合规视为基础设施而非成本的企业,将在下一轮周期中占据先机。建久世纪资产控股有限公司已着手将集团内部的投融资决策委员会升级为“政策响应中心”,目的就是在规则变动的第一时间,将挑战转化为结构性优势。